Apie pasitraukimą iš II pensijų pakopos diskutuojama daug. Tačiau man įdomiausias klausimas – ne pats pasitraukimas, o tai, ką žmogus darys su atsiimtais pinigais.
Ar juos išleis? Ar investuos? O gal investuos ir kartu vėl pradės kaupti II pakopoje?
Todėl palyginau tris pasirinkimus, atsižvelgdamas į tai, kiek metų žmogui liko iki pensijos.
Trys scenarijai
Tarkime, II pakopoje sukaupta 20 000 €. Pasitraukus išmokama 15 000 €, o 5 000 € paverčiami papildomais „Sodros“ pensijos taškais. Tai tik šio pavyzdžio pasidalijimas: kiek iš tikrųjų būtų išmokėta, priklauso nuo žmogaus įmokų istorijos ir investicijų rezultato.
1. Lieka II pakopoje
Visi 20 000 € lieka fonde. Toliau kas mėnesį mokama 76,28 € asmens įmoka ir 33,49 € valstybės paskata – iš viso 109,77 €.
2. Pasitraukia ir savarankiškai investuoja kas mėnesį
Gauti 15 000 € iš karto investuojami į pasaulio akcijų ETF – biržoje perkamą fondą, investuojantį į daugelio šalių bendroves. Pirmaisiais metais kas mėnesį papildomai investuojama 76,28 €. Ši suma lygi 3 % nuo pavyzdyje naudojamo 2 542,80 € bruto atlyginimo.
Mėnesinė investuojama suma kasmet didinama 4 %. Svarbi sąlyga: žmogus investuoja be pertraukų visą pasirinktą laikotarpį.
3. Pasitraukia, investuoja ir iš naujo pradeda kaupti II pakopoje
15 000 € investuojama į ETF, kas mėnesį jo nepapildant. Kartu sudaroma nauja II pakopos sutartis. Jai įsigaliojus mokamos tokios pačios asmens ir valstybės įmokos kaip pirmame scenarijuje.
Nauja sutartis nepradeda veikti iš karto. Modelyje pirmus du mėnesius asmens įmokos lieka neinvestuotos, o valstybės paskata negaunama. Šis 152,57 € rezervas įtrauktas į bendrą sumą, bet ne į ETF. Laikau, kad pasitraukimo išmoka jau gauta; jos laukimo laikas neskaičiuojamas. Sudarius naują sutartį, 2026–2027 m. pasitraukimo išimtimi antrą kartą pasinaudoti negalima („Sodra“ apie naują kaupimą).
Skaičiavimo prielaidos
- Asmens ir valstybės įmokos modelyje kasmet didėja 4 %. Tai ilgalaikė prielaida, ne pažadas.
- Pasaulio akcijų grąžai galima pasirinkti atsargesnę 5 %, bazinę 7 % arba optimistinę 9 % prielaidą. Žemiau pateikta lentelė ir grafikas naudoja bazinę 7 % prielaidą; obligacijoms – 3 %.
- Metinės fondo išlaidos: II pakopos – 0,50 %, ETF – 0,20 %. Jos atskaitomos vieną kartą. ETF bazinė grąža po šių išlaidų būtų apie 6,79 %.
- Įmokos mokamos mėnesio pabaigoje, grąža kaupiama kas mėnesį, visos investicijų pajamos reinvestuojamos.
- Lentelė rodo būsimas sumas eurais, atskaičius fondo išlaidas, bet prieš ETF pardavimo gyventojų pajamų mokestį (GPM). Infliacija, brokerio sandorių ir valiutos keitimo išlaidos čia neįtrauktos.
- Papildomi „Sodros“ taškai į investicinio turto sumą nepridedami.
Valstybės paskata realybėje priklauso nuo užpraeitų metų šalies vidutinio atlyginimo, todėl nebūtinai augs mūsų pasirinktais 4 % (oficialios kaupimo taisyklės).
Grąžos prielaidos nėra istorinių indeksų vidurkiai ar ateities garantijos. MSCI ACWI ir FTSE All-World istorija parodo, kad rezultatas priklauso nuo pasirinkto laikotarpio ir valiutos. Mūsų 5 %, 7 % ir 9 % – trys galimi modelio variantai, ne prognozės. Grąžą laikau išreikšta eurais, su reinvestuotais dividendais, prieš fondo išlaidas. Dividendų antrą kartą nepridedu.
Kodėl II pakopos grąža nėra pastovi?
Gyvenimo ciklo fondai artėjant pensijai mažina akcijų dalį ir didina saugesnėmis laikomų investicijų dalį. Taip siekiama sumažinti svyravimus, bet mažėja ir modelyje tikėtinas uždarbis. Todėl II pakopai netaikau vieno pastovaus procento visiems amžiams (Lietuvos bankas apie fondų strategijas).
Naudoju iliustracinę trajektoriją pagal du palyginamus viešų strategijų pavyzdžius, ne visos rinkos vidurkį. Tikrieji fondai skiriasi. Akcijų ETF ir riziką palaipsniui mažinantis pensijų fondas nėra vienodos rizikos pasirinkimai; net obligacijos gali nuvertėti.
Ką parodė skaičiavimas?
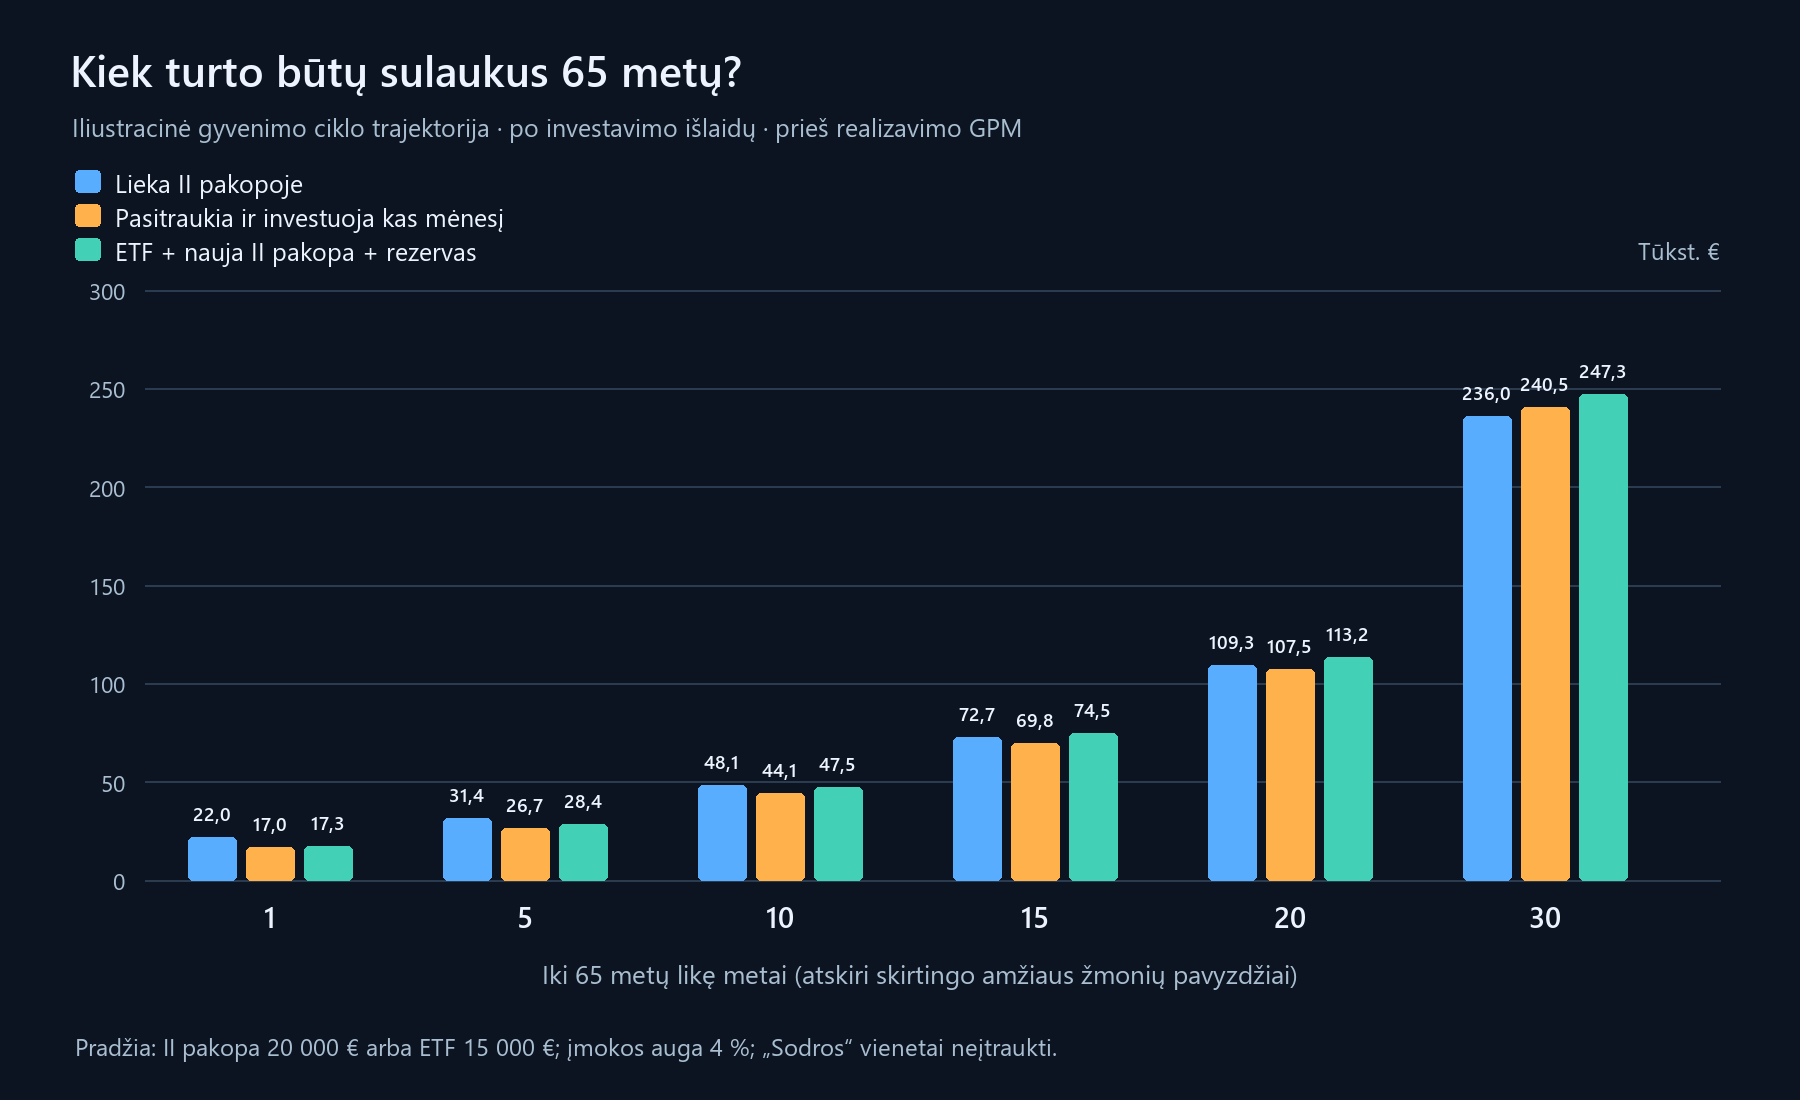
Bazinis pavyzdys: 7 % pasaulio akcijų grąžos prielaida prieš fondo išlaidas. Kiekviena eilutė – atskiras žmogaus pavyzdys, kai iki 65 metų liko nurodytas laikas.
| Iki pensijos liko | Lieka II pakopoje | Pasitraukia ir savarankiškai investuoja kas mėnesį | Pasitraukia, investuoja ir vėl kaupia |
|---|---|---|---|
| 1 metai | 21 966,54 € | 16 961,44 € | 17 281,09 € |
| 5 metai | 31 411,01 € | 26 651,51 € | 28 440,24 € |
| 10 metų | 48 070,27 € | 44 092,11 € | 47 484,44 € |
| 15 metų | 72 680,37 € | 69 844,64 € | 74 520,51 € |
| 20 metų | 109 283,22 € | 107 471,52 € | 113 181,31 € |
| 30 metų | 236 012,43 € | 240 461,02 € | 247 267,54 € |
Trumpesniu laikotarpiu II pakopai padeda tai, kad joje lieka investuoti visi 20 000 €. Pasitraukęs žmogus investuoja 15 000 €, bet už kitus 5 000 € gauna papildomų „Sodros“ taškų. Todėl šių 5 000 € negalima vadinti tiesiog praradimu.
Po 30 metų šiame baziniame pavyzdyje didžiausia suma gaunama derinant ETF ir naują II pakopos kaupimą. Trečiojo scenarijaus sumą sudaro abu portfeliai ir neinvestuotas rezervas. Tačiau pakeitus grąžos prielaidą ar nesilaikant įmokų plano rezultatas pasikeis. Vien iš šios lentelės negalima nuspręsti, kuris pasirinkimas žmogui geriausias.
5 000 € pavertus „Sodros“ taškais šiame pavyzdyje būtų gauta apie 2,07 taško. Naudojant 2026 m. 8,11 € taško vertę, tai reikštų apie 16,76 € papildomos pensijos per mėnesį 2026 m. verte, jei žmogus įgytų teisę į pensiją. Tai atskiras pajamų priedas, ne lentelėje rodomas investicinis kapitalas; ateityje taško vertė gali keistis („Sodra“ apie taškus).
Paveldėjimas ir anuitetas
Savarankiškas ETF portfelis priklauso žmogui ir gali būti paveldėtas. II pakopos pinigai taip pat paveldimi, kol lieka pensijų fonde. Įsigijus anuitetą, sąlygos skiriasi:
- standartinis anuitetas mokamas visą gyvenimą, bet nepaveldimas;
- paveldimojo standartinio anuiteto dar neišmokėta garantuoto laikotarpio dalis gali būti paveldima, žmogui mirus iki 85 metų;
- atidėtojo anuiteto atveju iki 85 metų paveldima fonde likusi dalis, o nuo 85 metų „Sodra“ moka anuitetą visą gyvenimą.
Anuiteto stiprybė – pajamos iki gyvenimo pabaigos, net jei žmogus gyvena labai ilgai. ETF suteikia daugiau laisvės, bet rizika per anksti išleisti santaupas lieka pačiam žmogui. II pakopos išmokoms galioja atskiros taisyklės, o daliai žmonių anuitetas privalomas (oficialios „Sodros“ taisyklės). Mūsų skaičiuoklėje pateikta tik standartinio anuiteto iliustracija pagal 2026 m. tarifus, ne garantuota būsima išmoka. Individualų dydį verta tikrinti oficialioje anuiteto skaičiuoklėje.
Pensinis amžius nėra investavimo pabaiga
Sulaukus 65 metų nebūtina parduoti visų investicijų. Galima periodiškai išsiimti dalį pinigų, o likusią sumą toliau investuoti.
Tarkime, pensijos pradžioje turime 100 000 €. Pirmaisiais metais išsiimame 4 % pradinės sumos – 4 000 €, arba apie 333 € per mėnesį prieš mokesčius. Vėliau išėmimus galime didinti pagal infliaciją. Likęs kapitalas toliau investuojamas ir gali augti arba mažėti.
4 % išėmimas nėra garantuota 4 % grąža. Rinkos kritimas, ypač pradėjus imti pinigus, gali greičiau sumažinti santaupas. Toks planas negarantuoja, kad pinigų užteks visam gyvenimui.
Pensijos pajamos ir gyvenimo etapai
Šalia investicijų būtų ir „Sodros“ senatvės pensija. Ji priklauso nuo stažo ir sukauptų taškų, todėl be asmens duomenų konkrečios sumos nepriskiriu. Pasitraukus gaunami papildomi taškai yra tik jos priedas, ne visa pensija („Sodros“ metodika).
Senstant keičiasi ir išlaidos: kai kurios su darbu susijusios išlaidos gali sumažėti, bet gali prireikti daugiau sveikatos priežiūros ar pagalbos. Namų ūkių tyrimai nerodo vienos visiems tinkančios taisyklės, kad pensijoje pinigų būtinai reikės mažiau. Technologijos galėtų palengvinti gyvenimą, bet tokio neaiškaus „gerovės priedo“ į skaičiavimus nededu.
Svarbiausia – ne matematika
Vis dėlto svarbiausi niuansai slypi ne skaičiuoklėje.
Aš pats investuoju daugiau kaip 20 metų. Tačiau, neskaičiuojant II ir III pensijų pakopų, neturiu nė vieno investicinio instrumento, kurį būčiau laikęs visus tuos 20 metų.
Vienintelė ilgalaikė išimtis – II pakopos pensijų fondas.
Kodėl?
Nes sistema kiekvieną mėnesį disciplinuotai nuskaičiuoja nustatytą sumą ir ją investuoja. Ilgą laiką šiuos pinigus pasiimti buvo sudėtinga arba praktiškai neįmanoma. Todėl nereikėjo kiekvieną mėnesį iš naujo priimti sprendimo, ar investuoti.
Palikus visus veiksmus sau, atsiranda rizika, kad vieną mėnesį neinvestuosime. Paskui – dar vieną. Galbūt sustosime metams.
Per 10, 20 ar 30 metų bus daugybė progų įtikinti save, kad šių pinigų dabar labiau reikia automobiliui, remontui, verslui, kelionei ar kitam svarbiam tikslui.
Bus rinkos kritimų, per kuriuos norėsis viską parduoti. Bus populiarių akcijų, fondų ir kitų investicijų, kurias norėsis vytis. Bus emocinių impulsų ir vis naujų argumentų, kodėl ankstesnis planas neva nebetinka.
Todėl vertinant, ar pasitraukti iš II pakopos, neužtenka palyginti vien grąžos prielaidas.
Reikia sąžiningai atsakyti sau:
- ar aš tikrai visą atsiimtą sumą iš karto investuosiu;
- ar kiekvieną mėnesį investuosiu sutartą sumą;
- ar didėjant atlyginimui didinsiu ir investuojamą sumą;
- ar neparduosiu portfelio per didelį rinkos kritimą;
- ar neliesiu šių pinigų ateinančius 10, 20 ar 30 metų?
Jeigu atsakymas į visus šiuos klausimus yra tvirtas „taip“, savarankiškas investavimas gali būti racionalus sprendimas.
Jeigu kyla abejonių, II pakopos apribojimai gali būti ne jos trūkumas, o svarbiausia apsauga nuo mūsų pačių.
Šis iliustracinis modelis rodo, kad rezultatas priklauso ne tik nuo pradinės sumos ir grąžos prielaidos, bet ir nuo įmokų augimo bei investavimo disciplinos. Tai nėra visų būsimų pensijos išmokų palyginimas, nes papildomų „Sodros“ apskaitos vienetų būsima vertė į investicinio turto lentelę neįtraukta.
Svarbiausias skaičius šiame sprendime gali būti ne fondo grąža, o tikimybė, kad po 20 ar 30 metų tie pinigai vis dar bus investuoti ir valdomi pagal planą.
Sėkmės renkantis.
Šis tekstas ir skaičiavimai yra iliustraciniai. Tai nėra individuali finansinė, investavimo ar pensijų konsultacija. Būsima investicijų grąža negarantuojama, o pensijų ir mokesčių taisyklės gali keistis. Aktualią informaciją būtina tikrinti oficialiuose „Sodros“, Socialinės apsaugos ir darbo ministerijos bei Lietuvos banko šaltiniuose.